Autor
Inhaltsverzeichnis
- Definition: Balanced Scorecard einfach erklärt
- Was ist das Ziel einer Balanced Scorecard?
- Balanced Scorecard: 4 Perspektiven
- Beispiele für die Perspektiven
- Balanced Scorecard erstellen: Implementierungsschritte
- Welche Vorteile hat die Balanced Scorecard?
- Balanced Scorecard und KI: datengetriebene Steuerung mit Augenmaß
- Fazit
- Die wichtigsten Fragen zur Balanced Scorecard
Das Wichtigste in Kürze
Die Balanced Scorecard macht die strategischen Ziele und Kennzahlen eines Unternehmens sichtbar. In vier Perspektiven aufgeteilt, werden Planung und Strategieumsetzung mit ihr vereinfacht. Was die Balanced Scorecard genau ist, welche die vier Perspektiven sind, wie man eine Balanced Scorecard erstellt und welche Vorteile sie hat, erfahren Sie hier.
Definition: Balanced Scorecard einfach erklärt
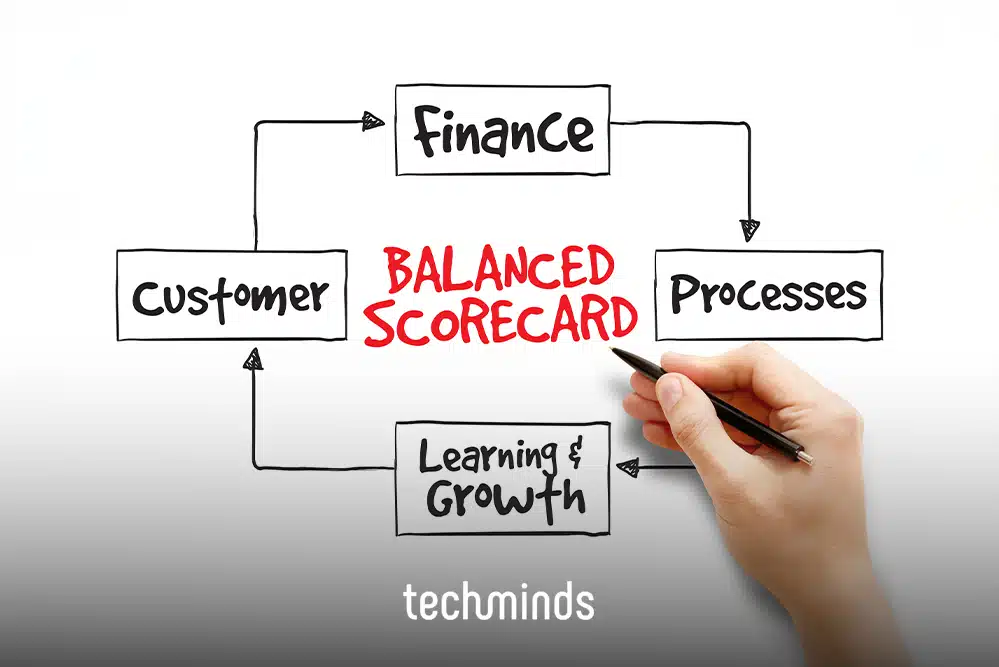
Die Balanced Scorecard (BSC; deutsch: ausgewogener Berichtsbogen) ist ein Konzept zur Ausarbeitung und Umsetzung von Unternehmensstrategien. Mit ihr können strategische Ziele und Kennzahlen visualisiert werden. Sie dient gewissermaßen als Landkarte, die das Unternehmen bei der Umsetzung einer Strategie, Mission oder Vision unterstützt.
Dabei wird die BSC grundlegend in vier Perspektiven eingeteilt:
- Finanzperspektive
- Kundenperspektive
- Prozessperspektive
- Lern- und Entwicklungsperspektive
Jede dieser vier Perspektiven wird wiederum in vier Elemente unterteilt:
- Ziele
- Kennzahlen
- Vorgaben
- Maßnahmen
Was ist das Ziel einer Balanced Scorecard?
Um sich in der Komplexität heutiger Märkte und Unternehmen zurechtzufinden, müssen Informationen und Handlungen klar strukturiert, priorisiert und koordiniert werden.
Dabei steigern z.B. Humankapital oder Innovationsfähigkeit den Wert eines Unternehmens in ähnlicher Weise. Aufgrund dieser Problemstellungen wird eine zielgerichtete und ganzheitliche Unternehmensführung schwierig bis unmöglich:
An diesen Fragestellungen setzt die BSC an und hat den Anspruch, Unternehmensstrategien mit dem Top-Down-Prinzip ins operative Alltagsgeschehen ganzheitlich und strukturiert herunterzubrechen. Mit der Entwicklung der Balanced Scorecard wurde deutlich, dass aus der Gesamtheit der betriebswirtschaftlichen Werkzeuge bereits wenige genügen, um ein Unternehmen erfolgreich zu steuern.
Balanced Scorecard: 4 Perspektiven
Die Balanced Scorecard wird in vier Perspektiven eingeteilt, um verschiedene Ansichten auf Strategien und Ziele zu ermöglichen. Die vier Perspektiven sind Folgende:
- Finanzperspektive
- Kundenperspektive
- Prozessperspektive
- Lern- und Entwicklungsperspektive
Jede der vier Perspektiven erhält wiederum Ziele, Kennzahlen, Vorgaben und Maßnahmen.
Was betrachten die vier Perspektiven nun aber jeweils? Dazu im Folgenden mehr.
Finanzperspektive
Die Finanzperspektive wird als die Wichtigste erachtet. Hier liegt der Fokus auf den Interessen der Kapitalgeber und der Unternehmensleitung, z.B. Jahres- oder Quartalsabschlüsse, Informationen über die Vermögens-, Finanz- und Ertragslage eines Unternehmens. Um diese Ziele zu erreichen, braucht das Unternehmen zufriedene Kunden, woraus sich die nächste Perspektive ergibt.
Kundenperspektive
Diese Perspektive stellt sich auf die Seite der Kunden und ihrer Erwartungen an das Unternehmen, z.B. Informationen über die Positionierung des Unternehmens in bestimmten Marktsegmenten, über die Kundenzufriedenheit, über Markt- und Kundenanteil oder die Kundentreue. Um die Kunden effizient zu begeistern, braucht ein Unternehmen funktionierende interne Abläufe. Daraus ergibt sich die dritte Perspektive.
Prozessperspektive
Es findet eine Beschreibung des Unternehmens anhand der einzelnen im Unternehmen implementierten Arbeitsabläufe statt, wie Qualität, Reaktionszeit, Durchlaufzeit und Neuentwicklung von Produkten. Diese werden von den Mitarbeitern koordiniert.
Lern- und Entwicklungsperspektive
Nicht zuletzt geht es in der vierten Perspektive eher um längerfristige Faktoren des Unternehmenserfolgs, um „weiche“ Erfolgsfaktoren und Potenziale wie Motivation und der Ausbildungsstand der Mitarbeiter, Ausrichtung der Mitarbeiterqualifizierung bezüglich der Unternehmensstrategie, Mitarbeiterzufriedenheit, der Zugang zu relevanten externen Informationsquellen und die Organisation des Unternehmens. In modernen Scorecards zählt hierzu zunehmend auch die KI-Kompetenz der Belegschaft.
Beispiele für die Perspektiven
Damit Sie sich vorstellen können, wie eine Aufstellung für die vier Perspektiven jeweils aussehen kann, haben wir im Folgenden für jede Perspektive ein Beispiel mit Zielen, Kennzahlen, Vorgaben und Maßnahmen formuliert.
Finanzperspektive
- Ziel: Umsatzsteigerung
- Kennzahl: Umsatz
- Vorgaben: 10%ige Steigerung
- Maßnahmen: Rabatte auf elektrische Küchengeräte
Kundenperspektive
- Ziel: Neukunden unter 30 Jahren gewinnen
- Kennzahlen: Neukundenanteil
- Vorgaben: 20%ige Steigerung an Neukunden in der angegebenen Altersgruppe
- Maßnahmen: Social-Media-Werbekampagne
Prozessperspektive
- Ziel: Produktionskosten senken
- Kennzahlen: Produktionskosten pro Stück
- Vorgaben: 20%ige Senkung
- Maßnahmen: Automatisierung der Produktion
Lern- und Entwicklungsperspektive
- Ziel: Verbesserung von Unternehmensabläufen
- Kennzahlen: Ablaufinnovationen
- Vorgaben: Minimum von 12 eingeführten Innovationen
- Maßnahmen: Schaffung eines Innovationsteams aus erfahrenen Mitarbeitern
Ein Praxisbeispiel aus der IT macht das Schema greifbar. Eine IT Balanced Scorecard könnte:
So wird aus dem abstrakten Konzept ein konkretes Steuerungsinstrument für die IT-Organisation.
Balanced Scorecard erstellen: Implementierungsschritte
Nachdem die vier Perspektiven des „ausgewogenen Berichtsbogens“ präzisiert wurden, bleibt die Frage: Wie ist dieses Konzept konkret anzuwenden, um die Unternehmensführung und den Unternehmenserfolg tatsächlich zu beeinflussen, um erfolgreicher zu werden? Der Antwort auf diese Frage wird in diesem Abschnitt nachgegangen.
Um das vorgestellte Konzept der BSC konkret im Unternehmen realisieren zu können, gibt die folgende Abbildung die wichtigsten fünf Schritte der Umsetzung konzentriert wieder:
- Vision und Strategie klären: Das gemeinsame Zielbild schärfen.
- Ziele je Perspektive ableiten: Strategische Ziele für Finanzen, Kunden, Prozesse sowie Lernen und Entwicklung formulieren.
- Kennzahlen und Zielwerte festlegen: Je Ziel messbare Indikatoren mit Sollwerten definieren.
- Maßnahmen definieren: Konkrete Initiativen den Zielen zuordnen.
- Rollout und Review: Die Scorecard einführen, regelmäßig messen und nachsteuern.

Dabei bildet Schritt eins mit der Erstellung einer Vision, Mission und Strategie die Voraussetzung: Bevor die BSC sinnvoll anwendbar ist, müssen Vision, Mission und Strategie festgelegt werden. Erst im Anschluss sind Ziele für die vier Perspektiven zu erstellen und zu verknüpfen. Das eingebundene Konzept der BSC zwingt dabei zur klaren Zielformulierung und hilft, Strategien in Maßnahmen und Aktionen umzusetzen.
Aus der Unternehmensstrategie heraus sind, wie bereits weiter oben kurz angesprochen, folgende vier Schritte zur Implementierung der BSC bzw. zum Aufbau der vier Perspektiven zu nennen:
Zusammenfassend können zuerst jeder Perspektive strategische Ziele zugeordnet und diese in Beziehung zueinander gesetzt werden. Diesen werden vergleichbare Kennzahlen zugeordnet. Im dritten Schritt sind operative Ziele zu bestimmen, von welchen schließlich Maßnahmen abzuleiten sind, denen wiederum Verantwortlichkeiten und Budgets zugeordnet werden können.
Die Mission und Strategie werden auf diese Weise messbar in das Alltagsgeschäft integriert. Im Grunde genommen kann anhand dieser Vorgehensweise jede Unternehmenstätigkeit der Unternehmensstrategie zugeordnet und in der BSC abgebildet bzw. implementiert werden, sodass stets ein aktueller und detaillierter Überblick über die Strategieumsetzung des Unternehmens vorliegt. Die fertiggestellte BSC ist kontinuierlich mit Hilfe von Feedback zu überprüfen und weiterzuentwickeln.
Kennzahlen
Um Planungs-, Dispositions-, Organisations- und Kontrollaufgaben wahrzunehmen, nutzt der Betriebspraktiker ein zweckmäßiges und leicht beschaffbares Handwerkszeug. Mit Hilfe von Kennzahlen ist es möglich, rückschauend die Ergebnisse seiner Arbeit zu werten, gegenwartsnah ihren Ablauf zu überwachen, zu verbessern oder die Zukunft zu planen.
Kennzahlen sollten eindeutig messbar und vergleichbar sein. Um solche Kennzahlen zu erstellen, muss das betrachtete Ziel quantifizierbar und auf einer metrischen Skala abbildbar sein. Ein Kennzahlensystem ist besonders sinnvoll, wenn es leicht nachvollziehbar ist, nicht zu viele mathematische Verknüpfungen enthält und somit auch flexibel an wechselnde Unternehmensstrategien angepasst werden kann.
Bei der Selektion der Kennzahlen gelten zwei Bedingungen: Zum einen muss jede in die BSC aufgenommene Kennzahl einen Strategiebezug aufweisen, zum anderen müssen die Kennzahlen i.S.e. Ursache-Wirkungsbeziehung miteinander verbunden sein. Daher sollten Kennzahlen die wesentlichen strategischen Ziele eines Unternehmens erfassen, jeweils mit dem Bezug zu einer der vier übergeordneten Perspektiven: Finanzen, Kunden, interne Prozesse oder Mitarbeiter.
Beispiele für Kennzahlen:
- Finanzen: ROI, Umsatzrendite, Cashflow.
- Kunden: Kundenzufriedenheit, Net Promoter Score, Marktanteil.
- Interne Prozesse: Durchlaufzeit, Fehlerquote.
- Lernen und Entwicklung: Weiterbildungstage, Fluktuationsrate.

Software & Visualisierung
Die BSC ist geradezu dafür prädestiniert, in ein EDV-System integriert zu werden. Der Markt hat sich hier deutlich weiterentwickelt: Moderne Business-Intelligence-Tools wie Microsoft Power BI, Tableau oder Qlik bilden Scorecards inklusive Ursache-Wirkungsketten ab und ziehen die Daten automatisiert aus den operativen Systemen. Daneben bieten spezialisierte Strategie-Softwarelösungen vorgefertigte BSC-Module.
Allerdings gibt es neben diesen Programmen auch weiterhin BSC-Vorlagen für Excel. Diese zu erstellen, ist aus technischer Sicht keine große Schwierigkeit; man muss vor allem einige Visualisierungsinstrumente in Excel kennen. Besonders die Ampelfunktion ist ein bekanntes und anschauliches Visualisierungsinstrument, um positive und kritische Entwicklungen in einem Unternehmen zu verfolgen.
In der Praxis können die Daten aus dem operativen Geschäft des Unternehmens (meistens aus einem ERP-System) sofort über Verknüpfungen in der Excel-Tabelle aktualisiert werden. So ist es dem Management und jedem Mitarbeiter möglich, stets einen Überblick über den Kurs des Unternehmens zu haben und seine Tätigkeit in die Strategie einzuordnen, wie es die BSC verlangt.
Ampelfunktion
Bei der Ampelfunktion werden für jede einzelne BSC-Perspektive und für die BSC der Gesamtunternehmung jeweils Ampeln zur Veranschaulichung des Plan-Ist-Realisierungsgrads visualisiert, also Bereiche für Grün, Gelb und Rot definiert. Beispielsweise könnte Grün eine Zielerreichung von mehr als 80 %, Gelb zwischen 50 % und 80 % und Rot weniger als 50 % bedeuten.
Durch diesen Überblick kann ein Verantwortlicher zeitnah und präventiv eingreifen. Die Realisierung der einzelnen strategischen Ziele geht gewichtet in den Realisierungsgrad der jeweiligen Perspektive ein. Aus dem Umsetzungsgrad der Perspektiven ergibt sich schließlich eine „Ampel“ für das Gesamtunternehmen.

Cockpit
Im Cockpit werden die Verknüpfung und Visualisierung zwischen Kennzahlen in der BSC demonstriert. Bilanz und Gewinn- und Verlustrechnung werden in Zahlen abgebildet. Weitere wichtige Finanzkennzahlen wie Umsatzrentabilität, Kapitalumschlag und Return on Investment visualisiert das Cockpit über Tachometerdiagramme. Damit wird der Vergleich der BSC mit einem Flugzeugcockpit von Robert S. Kaplan und David P. Norton aufgegriffen.

Welche Vorteile hat die Balanced Scorecard?
Das Erstellen einer Balanced Scorecard hat mehrere Vorteile für ein Unternehmen. Strategien und Visionen müssen konkretisiert werden. Das bewirkt einen Prozess der Reflexion, der viel mehr in die Tiefe geht, als es normalerweise der Fall wäre. Hinzu kommen die Kennzahlen, die für jedes Ziel festgelegt werden müssen. Damit wird Transparenz geschaffen.
Der große Vorteil von Kennzahlen: Der Erfolg der Zielsetzung wird quantifizierbar. Dank der vier Perspektiven werden dabei nicht nur finanzbezogene Kennzahlen beobachtet, sondern unterschiedliche, was eine differenziertere Beurteilung möglich macht. Es kann also ein viel gesamtheitlicherer Blick auf die Unternehmensstrategie und ihren Erfolg geworfen werden.
Nicht zuletzt ermöglicht die Balanced Scorecard auch die Einbeziehung der Belegschaft in Strategie und Vision. Die Abteilungen werden in den Erstellungsprozess miteinbezogen, um möglichst alle Ansichten zu berücksichtigen.
Balanced Scorecard und KI: datengetriebene Steuerung mit Augenmaß
Künstliche Intelligenz verändert die Arbeit mit der Balanced Scorecard an zwei Stellen. Erstens bei der Datenseite: KI-gestützte Analysefunktionen in modernen BI-Tools erstellen Forecasts für einzelne Kennzahlen, erkennen Abweichungen früher als der monatliche Berichtszyklus und beantworten Ad-hoc-Fragen zum Kennzahlenstand in natürlicher Sprache. Die Scorecard wird damit vom rückblickenden Berichtsbogen zum vorausschauenden Frühwarnsystem, ohne dass sich am Grundgerüst der vier Perspektiven etwas ändert.
Zweitens bei den Inhalten: In der Lern- und Entwicklungsperspektive gehört die KI-Kompetenz der Belegschaft inzwischen zu den relevanten Steuerungsgrößen, zumal die EU-KI-Verordnung Unternehmen seit Februar 2025 verpflichtet, für ausreichende KI-Kompetenz ihrer Mitarbeiter zu sorgen.
Wer etwa den Anteil geschulter Mitarbeiter oder die Zahl produktiv genutzter KI-Anwendungsfälle als Kennzahl führt, macht die eigene Transformationsfähigkeit messbar. Wichtig bleibt das Augenmaß: KI liefert Prognosen und Muster, die strategische Interpretation und die Auswahl der richtigen Ziele bleiben Führungsaufgabe.
Fazit
Das Konzept der BSC kann tatsächlich als ein wirksames und ganzheitliches Instrument angesehen werden, um die in der Einleitung formulierte Problemstellung zu lösen. Durch die Ergänzung der vergangenheitsorientierten Finanzkennzahlen mit Kennzahlen, die auch das Potential für die Zukunft angeben, kann ein Unternehmen einerseits Informationen für die verschiedensten Interessengruppen (z.B. Mitarbeiter, Kapitalgeber, Politik) generieren und andererseits den eigenen Unternehmenskurs bewusst und ganzheitlich steuern.
Auffallend ist die bisher weitgehend fehlende theoretische Fundierung der BSC. Die BSC tritt als ein Konzept auf, das erstens eine starke Auseinandersetzung mit der Identität des Unternehmens und zweitens neben dem recht großen Implementierungsaufwand eine ständige Aktualisierung an den Unternehmens- und Marktwandel verlangt. Die planlose oder halbherzige Einführung der BSC kann daher für ein Unternehmen existenzgefährdend sein.
Und weil jede Scorecard nur so gut ist wie die Menschen, die sie mit Leben füllen: Wenn Sie für Controlling, IT-Steuerung oder Führungsrollen mit Kennzahlenverantwortung Verstärkung suchen, unterstützt TechMinds Sie mit einer Projekt-Erfolgsquote von über 86 % im Tech- und IT-Umfeld. Vertiefend dazu: unser Leitfaden zu OKR.
Die wichtigsten Fragen zur Balanced Scorecard
Die Balanced Scorecard ist ein Steuerungsinstrument, das die Unternehmensstrategie in messbare Ziele, Kennzahlen, Vorgaben und Maßnahmen übersetzt. Sie betrachtet das Unternehmen aus vier Perspektiven: Finanzen, Kunden, Prozesse sowie Lernen und Entwicklung, und verhindert so eine einseitig finanzlastige Steuerung.
Das Konzept stammt von Robert S. Kaplan und David P. Norton, die es 1992 im Harvard Business Review vorstellten. Ihr Grundgedanke: Finanzkennzahlen blicken in die Vergangenheit, für die Steuerung braucht es zusätzlich vorlaufende Indikatoren aus Kunden-, Prozess- und Mitarbeitersicht.
Die vier klassischen Perspektiven sind die Finanzperspektive (Interessen der Kapitalgeber), die Kundenperspektive (Erwartungen des Marktes), die Prozessperspektive (interne Abläufe) und die Lern- und Entwicklungsperspektive (Mitarbeitende, Wissen, Innovationsfähigkeit). Jede Perspektive erhält eigene Ziele, Kennzahlen, Vorgaben und Maßnahmen.
Ja, das Grundprinzip der ausgewogenen Steuerung ist aktueller denn je. Verändert hat sich vor allem die Umsetzung: Moderne BI-Tools wie Power BI oder Tableau automatisieren die Datenanbindung, KI-Funktionen liefern Forecasts, und in der Lern- und Entwicklungsperspektive rücken neue Kennzahlen wie die KI-Kompetenz der Belegschaft in den Fokus.